〒673-0009 兵庫県明石市西明石東町2-20(新幹線西明石駅から東へ徒歩15分)
受付時間 | 9:00~18:00 |
|---|
定休日 | 土曜・日曜・祝日 |
|---|
化学原料のコストダウン戦略
書籍に投稿された所長の執筆内容の一例を加筆修正することなくそのまま公開します。化学原料のコストダウン戦略を学んでいただけます。
コストダウンに関する執筆は過去にいくつかしておりますが、戦略部分が担当者の実効を妨げると言ったことも結構お見受けしますので、『特にコストダウン戦略に力点を置いた内容のもの』をご紹介させていただきました。
尚、この内容にはそれぞれ補足説明なども必要なのですが、それはこのホームページのどこかでお話しさせていただく積もりです。
はじめに
この書籍のタイトルは「製品含有化学物資のリスク管理、情報伝達の効率化」である。大部分のページが化学物質の安全性とその管理などに焦点を当てていると言う点でこの節にある種の違和感を感じるかも知れない。
しかし、守りのリスクとは別に、攻めのリスク管理もあり、その1つとしてサプライチェーンのリスクがある。化学原料を安定的に、且つ、より合理的に購買することなしに製造業の継続発展は成り立たない。
日本の化学業界では少しずつではあるが事業の継続性を危ぶむようなイベントも増えて来ており、「日本のメーカーから購買していれば安心」と言った従来の常識は揺らぎつつある。世界を視野に入れてよりリスクの少ない方法を模索して行くべき時代になって来ている。
又、化学原料をより安価に購買することが脅かされるリスクをも考えて行く必要がある。コストダウンが進まないと言うリスクに今まで以上に真剣に立ち向かうことが求められている。
と言うことで、この節では化学原料のコストダウン戦略について述べる。
コストダウンを実行する際に最もベースになるのはハウツーやツールや担当者の実務能力などではなく、コストダウンの戦略が極めて重要である。紙面の都合もあるので今回はこの1点に絞って考えることにする。
先ず、心しなければならないことは「部分最適化に留まっているコストダウンでは限界がある。今、求められているのはもっと大きな手である。」と言うことである。
次に、「購買の任務は何か?」と言う原点に立ち返って見ることである。これは極めて単純で、コストダウンこそ万国共通の最大の任務となっている1)と言うことである。購買組織の存在価値は正にここにある。
更に、「どうしてコストダウンをしなければならないのか?」と言う最も素朴な疑問に明確に答えることが必要である。その答えは、「会社が永続・発展を続けるための源泉になる資金(利益)を生み出す必要がある。会社の中でこの役目を果たせる組織は2つしかない。営業と購買である。営業は製品を販売することを介して営業利益を挙げ、その1部が利益を生む。購買ではコストダウン額がそのまま利益になる。」と言うことである。従って、営業と同様に、化学原料のコストダウンのために全力投球しなければならないと言う任務がある。「できる範囲でやればよい。」のではない。【“万策を尽くして極限を求めること”】が期待されているのである。
読者は既に一生懸命コストダウンに努力されていると思う。しかし、「馴染んでいるやり方を続けて行けばよいのか?」と真剣に問うて見て欲しい。結局、「飛躍のためのコストダウン戦略を本気で考えよう。」と言う状況になっているはずである。
1.コストダウンの全体像
そこで、コストダウンの全体像から思いを巡らすことにする。局所的・戦術的な各論に走ってしまいがちであるが、ここをしっかり押さえておくことが重要である。
1.1 4つの基本要素
コストダウンを考える場合、4つの基本要素を考えることが必要である。それは、
① マインド(個人レベル)
② コストダウンのための仕掛け(コストダウン戦略と組織)
③ コストダウン手法(ノウハウ)
④ 能力とスキル(組織&個人)
である。
以下、1つずつ見て行くことにする。
1.2 マインド(個人レベル)
一言で言えば、「コストダウンに取り組む個人がどんな気構えで臨んでいるか?」を問うものである。
代表的なところを列挙すると下記のようなことになる。
① コストダウンへの熱意・責任感
② 「コストダウン=価格の是正」と割り切る冷静な判断と行動
③ 意欲的な目標価格の設定
④ その他、価格とコストダウンに関する正しい認識(以下で詳述)
1.3 コストダウンのための仕掛け(コストダウン戦略と組織)
コストダウンを効果的に実現するために戦略や組織として整えておくべき仕掛けがある。殆どはコストダウン戦略と位置付けされる内容であり、主として組織の長のみが保有している権限を使って環境整備をしていく事項2)になる。
代表的なことを挙げると下記のようなことである。
① 【自由競争の原理を尊重した購買方針】
② 社内のコストダウン意識の醸成
③ 【社内の推進体制の構築】
④ 正しいコストダウン計画と公平なコストダウン指標の確保
⑤ 【社外との協働体制の利用】
⑥ コストダウンへの正当な業績評価
いずれにしても、実務者の足を引っ張る仕掛けでなく、手助けできる仕掛けになるように整備
しなければならない。
1.4 コストダウン手法(ノウハウ)
化学原料の場合、下記のように19種類のコストダウン手法がある。
① 価格交渉による値下げ
② 1社購買から複数購買化
③ 購買先選定の抜本的やり直しによる新規購買先の導入
④ 複数購買先の集約
⑤ 複数購買先比率のドラスチックな変更
⑥ 商社の変更
⑦ 商社を外した直取引
⑧ 購買先の中小企業化
⑨ 共同購買(共同契約、共同交渉などを含む)
⑩ 原料の汎用品化
⑪ 長期契約
⑫ 購買先との戦略的パートナーシップの構築
⑬ 海外からの購買
⑭ 電子購買の活用
⑮ 脱独占化(メーカーの育成)
⑯ 設計処方の見直し
⑰ 原料の内製化(1つ上流である原料を使うことを含む)
⑱ 購買先の原料を安価購買する支援からの収益還元
⑲ その他業務の効率化
得られる効果を【原料毎に俯瞰しながらこれらを効果的に使い分ける】ことが肝要である。
1.5 能力とスキル(組織&個人)
いくらコストダウンのことが頭で分かっていても、能力とスキルがなければ実現はできない。多様なものが必要になるので、全てを個人の能力に期待することなく,互いに補完しながら組織能力として全体をカバーできるようになっていることが必要である。
この場合の組織とは購買の組織であることが好ましいが、社内全体で揃っていることでも十分なこともあるし、社外を含めることも可能である。
1.6 コストダウン力とは?
上述した4つの基本要素でトータルとしてのコストダウン力を示すと下記の通りになる。
コストダウン力=マインド*仕掛け*手法*能力スキル
以下、この式について少し補足説明をする。
1.6.1 掛け算である
この式は足し算ではなく、掛け算であることに留意する必要がある。どこかの弱味がコストダウン力を制してしまうと言うことである。例えば、各基本要素を0-9点までで点数付けした場合、どれかの基本要素が0点であれば、他の要素全部が9点満点であってもコストダウン力はゼロになってしまうのである。
1.6.2 失敗には必ず原因がある
従って、有名な諺である「成功に偶然あり、失敗に必然あり」に行く着く。どこかの弱点は致命傷になる。
コストダウン活動は組織全体の目標が個人に割り振られて部下の働きに期待すると言う形になるのが通例である。各人は創意工夫を凝らした戦術を使って日夜努力をしているのである。しかし、【コストダウン戦略の不味さで実はコストダウン力は決まってしまっているかも知れない。】成果が挙がらないと言って部下を責めるのはお門違いになっていることもある。
1.6.3 個人ではどうにもならない弱点を作るな!
「コストダウン効果が出にくい」と思った時はコストダウン戦略に問題がないかを再点検して見る必要がある。
挙げればきりがないが、例えば下記のようなことがありはしないか?
① 自由競争原理に水を差す購買方針
② 【リスクゼロを求める方針】
③ 【購買組織・個人のメンツ最優先】
④ 【主原料優先の方針】
⑤ 【安定供給の最優先】
⑥ 【組織長不在のプロジェクト】
⑦ 【商社取引を原則とする方針】
⑧ 【経済性を軽視した特殊原料の積極的活用】
⑨ 【他組織による購買権限の越権】
⑩ 【4M規制の突破策放棄】
⑪ 【原料購買情報の漏洩】
⑫ 【取引先との関係性優先】
兎に角、コストダウンの足を引っ張ることになっている背景を速やかに解消しなければならない。
2.コストダウンとは
では、コストダウンの核心部分を解説する。枝葉を削ぎ落して、「結局、コストダウンとは何なのか?」を突き詰めて見る。
2.1 コストダウンの定義式
これが原点である。下記の通りである。
コストダウン額(円)=Σ【(@a-@b)*年間購買量(kg/年)*購買継続年数(年)】
ここで、@a:コストダウン前の購買単価(円/kg)
@b:コストダウン後の獲得単価(円/kg)
式の左右の次元が合致していることを確認できる、疑う余地のない完璧な式である。
この式から下記のようなことが分かる。
① コストダウンができるのは高く購買していたからに過ぎない。
② コストダウンは価格是正に過ぎない。
③ 【価格是正が終わればコストダウンは終了する。】
④ 【揺るがない適正価格を獲得できた時に最大のコストダウン効果になる。】
⑤ 【価格是正を確信できる対象原料を上手く、且つ、多く選別することがお奨めである。】
⑥ 【コストダウンは早く実現するのがお得である。】
2.2 果たしてコストダウンなのか?
上記の定義式を図化して見ると図1のような典型的な図が想定できる。この図は単価の変動が頻繁に発生する市況原料によく見られるパターンである。縦軸は単価、横軸は時間である。太い破線は市況価格で主として売り手が値上げ局面で提示する価格や売り手が値下げに応じて同意する価格である。太い実線は買い手が値上げに応じて同意する価格や値下げを要求する価格である。
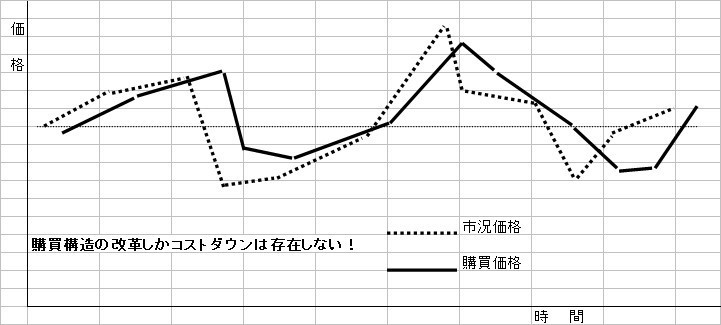
図1 市況原料の場合の典型的なパターン
の2つの折れ線は、市況原料を価格交渉で合意して行く過程と結果を示したものである。各局面で得をしたり損をしたりを繰り返しながらある基準単価を挟む形で変動を繰り返している。これらの原料は概して多量に購買していることから、一時の瞬間で見ると、交渉での1円/kgの値下げは数億円と言った得を生んだと言って大喜びするほどの効果に見える。しかし、それは長続きるすることはなく、別の局面に変わり、今度は一瞬に数億円の損になる。この手の価格交渉は今日の損益を決めてしまうことになるので非常に重要である。しかし、数年、10年、30年と言うような長いスパンで冷静に考えると、実は損も得もないと言うのが殆どであり、負け続けることも勝ち続けることもない世界なのである。
【この手の価格交渉で得た一瞬の得をコストダウンと称したり、更には、値上げを迫られた時に価格交渉で値切った分を得したと言ってコストダウンに勘定したりすることもままあるのが実態と聞く。経営者がこれを喜んでいることも多い。】
伝え聞くところによれば、公表されたコストダウン額を累積して見ると超優良企業の某社は現在では何とコストゼロで製造している勘定になっているそうだ。
筆者は、この手の一過性の得をコストダウンと定義するのであれば、値上げになった時はコストアップとして責任を取らなければ公平ではないと考える。この過ちが巷に蔓延していることを憂慮する。結論として、【これらはコストダウンと称してはならないのである。】
2.3 本物のコストダウンとは?
しかし,市況原料でも本当のコストダウンは可能である。価格交渉以外の購買構造の改革で作り出される利益の部分である。コストダウンの活動で得る値差が何年間も継続できるものであればコストダウンと言える。
【このアプローチが中々行われず、価格交渉に相変わらず明け暮れている会社が多いのは残念な限りである。】
一方、もう1つの典型例は図2である。これは非市況原料で一般的に見られるパターンである。
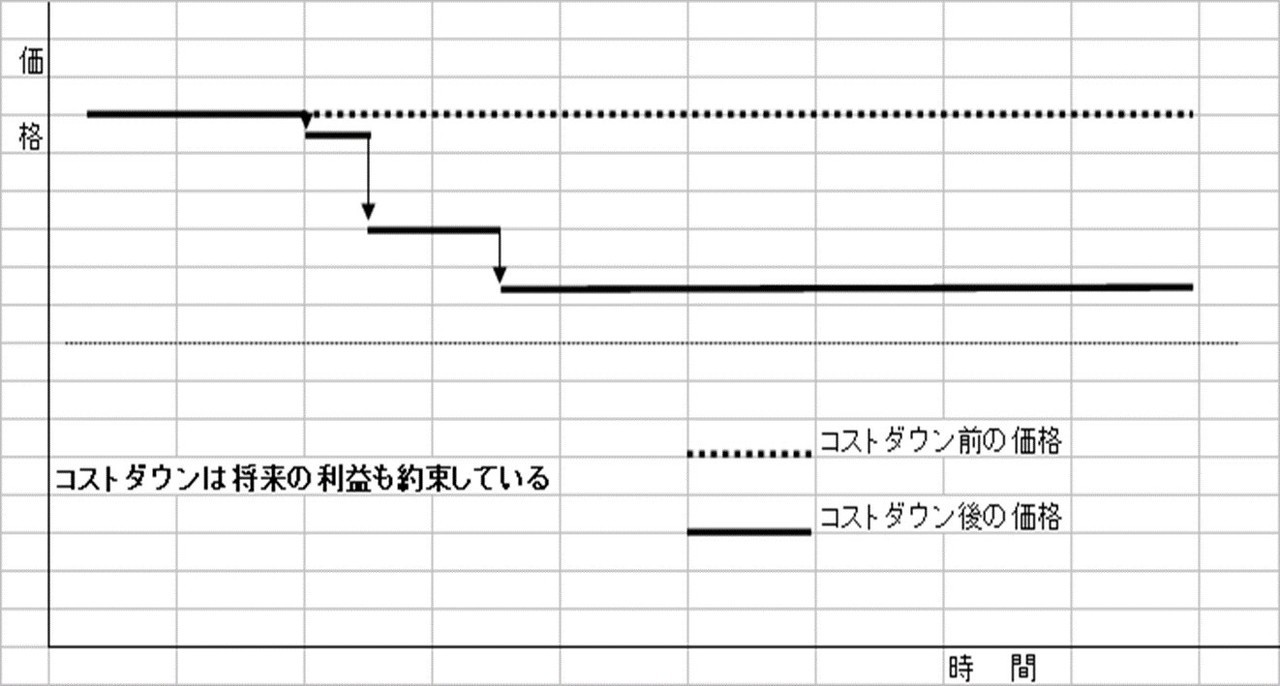
図2 非市況原料の場合の典型的なパターン
この図で説明しなければならないことは次のことである。
2.3.1 単価の変動は滅多にない(コストダウンの前も後も)
単価の変動は滅多にないと言うことである。コストダウン活動をしなければ当然そのままずっと単価は不変である。コストダウン後も実は単価はリバウンドすることはなく下がったまま続くのである。
従って、コストダウン後の実質1年間で得られる利益(円/年)は、太い破線とコストダウン後の単価と1年間とで挟まれた面積になる。
2.3.2 コストダウンは永続的(損益分岐点が向上)
「コストダウン成果を計上した後の2年目はどうか?」と言うと、単価は維持されたままなので、受発注作業をするだけなのに2年目の面積分の利益が会社にもたらされる。要するに、この原料を購買し続ける限り毎年利益を生み続けることになるのである。
リバウンドしない真の損益分岐点の改善が約束され、継続購買年数で大きく囲われた面積が利益となる。例えば、年間コストダウン額1000万円/年と小粒に見えても購買年数(例えば30年)を乗じることができるので、3億円の利益が実現できる。
但し、この事実に対して、「コストダウン成果は2年目以降は認めない。」と言う話をよく聞く。それは人間が連続している時間を勝手に自分の都度(年度経営、財務管理、労務管理、業績管理、部下管理など)で4月1日から翌年の3月31日と言う1年間で分割しているだけである。確かに2年目以降はコストダウン活動をしていないのでコストダウン成果は1年目だけで終わったと見做すのは人的管理面では当然のことである。しかし、企業の体質強化は確実にできているのであってその証拠が損益分岐点の向上・維持で検証できるのである。
要するに、ここで強調しておきたかったことは、【非市況原料の1年間のコストダウン額を見て過小評価してはならない】と言うことである。
2.3.3 基準単価らしいものが見えない
この手のパターンの場合、もう1つ大事なことがある。市況原料の場合の図1で「ある基準単価」と言う言葉を使った。巷に溢れているので大まかに掴むことができる。
しかし、非市況原料の図2での薄い破線がどこにあるのかは殆ど買う人には分からないと言う非常に困った状況である。
即ち、図2が与えられれば、左上の太い実線で示されている購買単価が基準単価に比べて著しく高価であると一目瞭然である。しかし、それが見えないのである。要するに、「今購買している単価が高いのか安いのか?どの程度高いのか?」などが殆ど分からないのだから、「この原料をコストダウンしよう」と言う気さえも起こらない。と言うことは、今の単価で発注し続けるしかない。これは【言ってみれば「盲目購買」と言う深刻な状態である。買い手の致命的弱点は正にここにある。】
2.4 定義式は結局何を教えているのか?
果たして、上記の深刻な状態にどう対処すればよいのか?
その前に、定義式から学ぶべきことを別の角度から説明する。
2.4.1 @bしか操作できない!
もう1度定義式を見ておこう。
コストダウン額(円)=Σ【(@a-@b)*年間購買量(kg/年)*購買継続年数(年)】
ここで、「買い手が制御できるものはどれか?」を考える。すると、殆どが他律的にしか決まらないものであると気付くはずである。結局、操作できる余地があるのは@bとΣであり、Σも@bに由来するものなので、“@bだけしかない”と分かる。
購買で操れることは@bだけ、即ち、コストダウン後の獲得単価だけが購買の仕事であると言うことを示している。また、@bの極限は適正価格となる。妥当な単価までは下げられる可能性があるが、それ以下は到底無理であると言う原理である。
2.4.2 @bの研究こそ購買の最大の仕事
仕事は膨大にある。毎日飛ぶように忙しいに違いない。「時間がいくらあっても足りない。」と思っている人ばかりである。しかし、削ぎ落して行けば【結局“@bの研究こそ購買の最大の仕事”に帰着できる。】
2.4.2.1 @bのためにどれだけの時間を使っているか?
次はこの問いかけになる。最大の仕事なのだから惜しげもなく十分の時間を掛けて当然である。では、【果たしてどれだけの時間を掛けているだろうか?これは基本的問題である。】
2.4.2.2 時間が足りないのは何故?
全体の時間は決まっている。「@bの研究時間はどうやって生み出せばよいのか?」答えは簡単である。【価値の低い時間を減らすしかない。】大鉈の先にあるのは下記などである。
① その商談にどれ程の価値があるのか?
特にどうと言う目的もなく、ルートセールスのお相手をさせられているだけではないのか?無駄話をしているばかりで、肝心な時間は5分で済んでしまうのではないか?
② 頻発する火事場騒ぎを減らせないのか?
又、緊急事態発生か?
抜本的に改善できないのだろうか?
③ 上司の指示で作成する書類が、やり直しの連続で振出しに戻ることしきり・・・などなど
時間を作り出す手立ては色々あるはずである。
2.4.2.3 どうして適正価格を研究できないのか?
下記の辺りに原因があるのかも知れない。
① 【そもそも購買している原料を理解しているのか?】
暗号・記号で買っているだけでは?
その原料について30分話すことができるか?
② 【研究する能力はあるのか?】
研究するために必要になる能力は分かっているか?
その能力を身に着けようとしているか?
その能力を持っている人に協力を求めているか?
2.4.3 お奨めの@b
筆者がお奨めの@bを紹介する。その前に世の実態はどうなっているかを下記に記す。
2.4.3.1 努力目標の@bでよいのか?
大抵の人は下記のようにしている。
① 自社製品の販売価格と希望利益から、構成原料の単価に目標単価を割り付ける。(そんな虫のよいことがそもそもできることなのか?)
② 上司の指示に従う。(上司は正しいのか?)
③ コストダウンのノルマから割り当てる。(そもそもできることなのか?)
④ ICISの価格情報(100種しかないはず)
⑤ 市況の単価を調べる。(調べられるのは本当の数値なのか?)
⑥ 世間にある単価情報を調査する。(できる?本当の数値なのか?)
⑦ 類似化合物と比較する。(どうやって決められる?類似の単価は本当か?)
⑧ 感覚で決める。(何も根拠がない)
⑨ 現状単価の80%にする。(何も根拠がない)
⑩ 「えいやっ」で10%OFFと決める。(何も根拠がない)
⑪ 一律3%OFFとする。(実質目標なし)
⑫ 相見積で安い方にする。(実質目標なし)
⑬ 今の購買単価が下がればよいとする。(実質目標なし)
要するに、【単なる希望を数値にしている、出来ないことをしようとしている、目標なし、1円でも下がればよい、と言った状況である。要するに、絶対的な根拠がないものばかりである。】
尚、この@b(これを適正価格・目標価格と呼ぶことにする。)には2つあることに注意する必要がある。1つ目は売り手側から見た時の適正価格であり、もう1つは買い手側から見たそれである。適正利潤に相違がある。即ち、売り手はより多くの利潤を得ることを適正利潤と定義している。一方、買い手は売り手が事業継続するに足りる最低限の利潤を適正利潤と考える。因みに、上述した④⑤⑥⑦⑫は売り手が発信している単価情報に基づいているので前者の立場の数値でしかないことに注意する必要がある。
コストダウンを実行しようとする買い手の立場からすると、本当は後者こそが欲しいのである。しかし、それを知る術がない。【そのようなありがたい単価情報はどこにも転がってはいない。】何故なら、自社以外の買い手企業の購買単価は購買組織としての最高機密情報だから、本質的に門外不出である。
2.4.3.2 輸入価格
筆者は適正価格・目標価格について絶対的なデータを求めたいと思って15年前に追求を続けた。結果、2つの科学的な方法があることを突き止めた。
科学的と言うことは、扱う人の如何を問わず誰でも能力があれば同じ数値を求めることになると言うことである。言い換えると、その値に対して誰も文句を言ったり妥当性のなさを非難することができない。受け入れるしかない数値である。
【1つ目のお奨めは、輸入価格である。】
日本に輸入される全ての商品が財務省通関統計として電子的に蓄積される仕組み(NACCS)からお目当ての原料の輸入価格を調べるやり方である。ここに使われる情報や数値で虚偽は法的に許されないので紛れもない事実を調べることになる。
得られる単価は海外企業が適正利潤を確保した上で輸出したものである。海外企業毎に価格政策の差異はあるとしても実績の数値そのものを示している。単価を求めるプロセス自体にミスがない限り求めた数値は絶対的なものであり、何人も異論を挟めない。
従って、【これを適正価格や目標価格として適用すればよい。】但し、関税・通関費用・国内運賃・銀行手数料・(倉庫代)など工場に届くまでに掛かる費用だけ上乗せする配慮は必要である。
尚、この調査が実際にできるかどうかは、①原料②輸入実績の有無③解析能力、と言う不確定な部分があることは否めないことを忘れてはならない。紙面の都合もあるので詳細は省略する。
2.4.3.3 推定販売価格
【もう1つは、推定販売価格である。】推定なのでやや精度は低下するが輸入価格が調べられない場合の代替策の位置付けである。
お目当ての原料の1つ手前を考えて(即ち、原料を製造している売り手の手の内を覗き込む)主変動費を求め、固定費と適正利潤を上乗せして販売単価を計算するものである。凡そコスト試算をしているようなものであるが、事情がよく分からない相手先のコスト試算をして更に販売単価に転換すると言うやり方である。
ここで、ミスを犯さないために重要な点が3つある。
1つ目は、上流原料(購買している原料を製造するために使用するもう1段前での原料類)の単価を間違わないことである。単価のミスは主変動費を大化けさせてしまい判断を誤らせてしまうと言う懸念に備えることが必要である。即ち、根拠のある正しい単価を使う必要があり、そこには輸入価格を使うことをお奨めする。
2つ目は、コストではなく販売価格に転換させることである。「私によればこの原料のコストは**円/kgになる。だから、売値を**円/kg下げて欲しい。」と売り手に主張しても真面に取り合っては貰えない。適正利潤を考慮しないコストと織り込み済みの売値では次元が違うから話にならないのである。追求したい購買単価@bはあくまでも販売単価である。
3つ目は、主変動費に対して固定費と適正利潤を根拠を持って組み込む必要があると言うことである。自社製品のコスト試算や販売価格の設定は容易である。計算に用いる各要素の根拠や数値が自主的に分かっているからである。ところが、相手企業のそれを計算しようとすると不明なことだらけで確信を持って計算することは至難の業となる。ここがコスト計算の学問が潜在的に抱えている本質的な欠陥であり、上手く克服する術が必要である。そこで筆者は統計データを使うことをお奨めする。統計データとは下記の2つの資料であり、大元のデータは日本国内企業が経済産業省に定期的に報告させられている経営財務データである。固定費と適正利潤の反映の仕方は紙面の都合で割愛するが、売上高と直接材料費・原材料費との関係を業種別に考慮して適用することをお奨めする。
① 中小企業実態基本調査
② 企業経営の分析(三菱総合研究所:2006年で廃止)
2.4.3.4 他にも何か?
どのような方法が根拠を持って編み出せるのか、これは今度の読者の創造性に期待する。
3.成功するコストダウンの条件
では、成功するコストダウンの条件を見て行く。
3.1 失敗は成功の鍵なのか?
いよいよコストダウンを成功させるコツを考えて行くのだが、その前に世間で専ら行われている普通のやり方を見ておくことにする。
3.1.1 その計画で良いのでしょうか?
コストダウン計画は、優先順位の高い原料を決めて、次にそのコストダウン手法を考えて行くことになる。必要があれば新しい購買先を探し出す。更に、実行上の課題を挙げて、ゴールまでのスケジュールを描く。同様に別の原料でも決めて行き、全体を纏めてコストダウン計画とする。
しかし、【こんなやり方で上手くコストダウンができるのだろうか?】
3.1.2 半年後にどんな結果が待っているか?
読者の場合、成功確率は100%だろうか?70%だろうか?それとも30%だろうか?実態としてどの程度なのか知りたいところである。
ただ、言えることは「このやり方では100%には遠く及ばないのではないか?」と言うことである。そう言い切れる理由は後述する。
3.1.3 疲弊する組織
【失敗する度に実は組織は疲弊してしまうことに早く気付く必要がある。】では、「どのような傷を残すことになるのか?」下記に示して見る。
① 浪費した社内リソース
② 取り返しのつかない時間
③ やる気の低下
④ 社内の不信感
⑤ 新らしいコストダウン提案への無関心(最後の姿)
「又、成功しない計画で社内を掻き回すのか!」と思われたら前には進めなくなる。
3.2 【成功する計画作り】
結局、成功する計画作りがどうしても必要になる。では、「上記の3.1.1のどこに問題があったのだろうか?」と掘り下げて見る必要がある。
失敗の原因は、計画に科学性がないことである。計画が成功すると言う裏付けがないから失敗するのは目に見えている。まぐれ当たりだけである。だから、成功確率と言う概念が必須になってしまうのである。「失敗することがあるのは仕方ない。」と片付けてしまうしかないのである。
3.2.1 正しい原料選び
先ず、最初にあるのは【原料選びを間違わないことである。】漠然と「この原料をコストダウンしたい。」と期待しないことである。この発想は正に無謀なのである。
3つの裏付けが必要である。1つ目は、@bを求めて、今の購買単価と対比して取り組む価値のある原料を厳選することである。
2つ目は、この値差に年間購買量を乗じてコストダウンポテンシャルを計算し、取り組む優先順位を決める事である。
最後の3つ目は、世界中の候補先をリストアップして、そこそこの候補数があるらしいことを確認することである。
この3つが揃っていれば、原料選びに間違いは起こらない。この手順を手抜いてしまうから後で痛い目に遭うのである。
3.2.2 成功確率のための4本釣り
無事にゴールに到達するためには、価格面でも満足でき、且つ、品質も合格する候補を最低1社見付け出すことが必須条件である。
やや乱暴な確率計算だが、凡そ次のようになっている。
価格面で満足する確率は、今の購買金額より安い・高いの2種があり得るので、成功確率は1/2である。品質面で合格する確率は、NGもあるので同様に1/2である。従って、両者を同時に満足できる成功確率は1/2*1/2=1/4となる。これは失敗確率75%であることを示している。殆ど失敗するに決まっている訳だ。では、成功確率を100%にするためにはどうしたらよいのか?
答えは、1/4+1/4+1/4+1/4=1にすればよいのである。即ち、候補先1社に飛びつくのではなく、候補先4社を同時並行して進め、最終的に1社を選び出すと言うやり方をすればよいのである。
要するに、【普通のやり方(候補先が1つ見つかったから検討するぞ!)を禁止して、最低4本釣りを必須条件にすることである。】
3.2.3 必達させる実践力
以上で、成功するコストダウンの計画は上手くできたはずである。残るのはそれを確実にやり遂げる実践力である。
【求められる能力を徹底的に絞り込むと、「海外からの直輸入を実現させる能力」である。】
そのための能力は、概略、下記の通りである。
① 国際ビジネスの経験
② ビジネス英語
③ 海外居住歴
④ 化学の素養
⑤ 貿易実務
⑥ 購買の経験
⑦ 製造現場の経験
⑧ 品質保証の経験
⑨ 国際契約書の作成と交渉の経験
3.2.4 その能力は揃っているのか?
しかし、それを全部1人で揃えるのは並大抵のことではない。そんなスーパーマンは滅多にいない。しかも、コストダウンのために1-2年専任できるなど殆ど不可能であろう。従って、この【理想は諦めて、下記のように考えるとよい。】
① 購買組織内であれば揃うのでは?
② 社内であれば揃うのでは?
③ 育成すれば揃う時期が来るのでは?
④ 社外の力を借りたらよいのでは?
3.2.5 自前主義の限界?
世界を制覇したかに見えた日本の電気・電子・エレクトロニクス業界も、技術は世界一であったはずなのに気が付いて見るとビジネスとしては見る影もなく後塵を拝してしまっていると言うのには驚かされる。垂直統合型で自前主義を強味にしていたはずなのに後発やファブレスに負けると言った状況も珍しくなくなった。シャープの社長からも「自前主義に拘ったところに最大の誤りがあった」との反省の言が聞かれた。
上記の実践力を支える能力を「人材育成しながら修得していく。それしか永続性は生まれない。」と言うことを重視される声もよく聞く。しかし、原理的にはそうであっても果たして可能なことなのだろうか?と筆者は心配である。
「育成は順調に進むのだろうか?」「時間を掛けて待っていたが育たなかったと言うこともあり得るのではないか?」「折角育成できたと思ったら転出になった。」など、現実は甘くはない面もある。一方、育成するにはかなりの時間が掛かってしまうものだが「そんなに悠長にしていられるのだろうか?無駄な状況に陥っていると明白なのにコストダウンに即効性を求めなくてもよいのか?」と言った視点もある。
これとは逆に、購買の現場には社内からの期待も大きい故に、少しでも弱音を吐くと「それはあなたがやるべき事でしょう。」と自前主義でやらないことを怠慢と非難するような企業風土すらある。
しかし、【アウトソーシング戦略は立派なコストダウン戦略でもある。欧米では自社を飛躍的に変革するための重要な戦略としてあらゆる職種で多用されている。】
① 今まで通り、こつこつと改善を続けていてよいのだろうか?
② 不連続を作り出す特効薬が必要なのではないか?
③ 即効性こそ求められているのではないか?
と言うようなことであれば、思い切って外部の風を取り込むのも一策である。
ところで、【商社・代理店の利用もアウトソシング戦略の一策である。しかし、下記の点を注意して賢く対応されることをお奨めする。】
① 買い手と利害が対立するビジネスモデルなので、原理的にコストダウンは達成しにくい。
② 商社・代理店の巨大な資金力が必須な原料の際には意識的に活用する。
③ 「一大事になった時は全てホショウする」と言う言葉に期待を掛け過ぎない。
④ 自社製品の原価の生命線を握るような大物原料は直取引を原則にする。
⑤ 中物原料も可能な限り直取引を原則にする。
⑥ 多品種少量の小物原料類はサービス機能の価値を認めて積極的に委ねる。
⑦ 原料の購買規模が成長したら直取引を指向する。
⑧ 永続的・不透明なマージンの損得勘定を精査する。
⑨ 品質問題になった時は、頼らず、直接対策を講じるように覚悟しておく。
⑩ メーカーに対して買い手側の発言力を行使してくれる相手であればそこを選ぶ。
更に、最近大企業などでIPO(国際購買事務所)も多用されて来ているが、これもアウトソシング戦略の一策である。但し、組織維持費とコストダウン効果との費用対効果、海外事務所を設置したからと言って即実践力に直結しない、特に中国IPOではキックバックの懸念が社員と言えども払拭できない、など課題含みが多く、【世界を代表するような会社が財力に任せて取るべき強者の戦略を弱者が真似してIPOを導入する戦略が正しいのかに筆者は疑問を感じている面もある。】
4.コストダウン戦略
以上で、化学原料のコストダウンに関する解説は終わりである。科学的なアプローチを尊重して必ず成功させるコストダウンになるようにと拘って見て来た。これを上手に吸収して実践できるようになっていただきたい。
では、焦点を絞ったはずのこの節のメインテーマであるコストダウン戦略はどうなったのかを纏めて見よう。
4.1 【】の部分を拾って行くと見えて来る
では、復習を兼ねて、文中にあった【】を纏めて見ると概略下記のようになっている。
<戦略を持たない戦略、成功できない戦略>
【コストダウン戦略の不味さで実はコストダウン力は決まってしまっているかも知れない。】・・・戦略の欠如や不味さは折角の部下の成果の可能性を削ぐ
<買い手の自由度の確保>
【自由競争の原理を尊重した購買方針】・・・コストダウンを実現しやすくするために最も重視すべき大前提
<買い手の自由度の束縛・阻害>
【リスクゼロを求める方針】・・・そもそもあり得ない、行動しないことこそ最大のリスク
【安定供給の最優先】・・・コストダウンとの両立しか価値はない
【4M規制の突破策放棄】・・・障害を何とかして克服する粘り強さ
【経済性を軽視した特殊原料の積極的活用】・・・非合理性はビジネスに取っては実害
【商社取引を原則とする方針】・・・直取引の余地を大切に
【取引先との関係性優先】・・・緊張感の欠如は馴れ合いを生み自由競争に逆行
<組織力の優>
【社内の推進体制の構築】・・・組織をフル活用して目的を達成することが肝心
【社外との協働体制の利用】・・・社外の積極的活用も視野
【理想は諦めて、下記のように考えるとよい。】・・・自前主義に拘らず外部の活用こそ戦略
【アウトソーシング戦略は立派なコストダウン戦略でもある。欧米では自社を飛躍的に変革するための重要な戦略としてあらゆる職種で多用されている。】・・・外部の活用は目的のための有効な手段
【商社・代理店の利用もアウトソシング戦略の一策である。しかし、下記の点を注意して賢く対応されることをお奨めする。】・・・外部の活用にも費用対効果や質的向上の価値を見極めて賢く
<組織力の劣>
【失敗する度に実は組織は疲弊してしまうことに早く気付く必要がある。】・・・失敗は組織を腐らせる
【組織長不在のプロジェクト】・・・組織が働けるには権限は必須で、それは組織長のみ行使が可能
【他組織による購買権限の越権】・・・お互いの組織の専門性を尊重し合う風土が大切
【購買組織・個人のメンツ最優先】・・・組織長同士のコンセンサス作りが必要
<高い目標>
【“万策を尽くして極限を求めること”】・・・やるからにはチマチマではなくトコトンまで狙う
【原料毎に俯瞰しながらこれらを効果的に使い分ける】・・・価格交渉と言うワンパターンを脱却
【揺るがない適正価格を獲得できた時に最大のコストダウン効果になる。】・・・適正価格を取りに行く
【価格是正が終わればコストダウンは終了する。】・・・コストダウンを早く卒業して本業に専念
【コストダウンは早く実現するのがお得である。】・・・後追いのコストダウンよりも将来に向かっての開発購買の方が重要
<低い目標>
【主原料優先の方針】・・・非市況原料を軽視していては企業体質は強化できない
【このアプローチが中々行われず、価格交渉に相変わらず明け暮れている会社が多いのは残念な限りである。】・・・市況原料で重要なことは価格交渉ではなく購買構造の改革こそ本質
【非市況原料の1年間のコストダウン額を過小評価してはならない】・・・市況原料の一喜一憂に振り回されずに非市況原料を確実にコストダウンできるように仕組み化
<根拠ある目標価格の把握>
【価格是正を確信できる対象原料を上手く、且つ、多く選別することがお奨めである。】・・・確信できるだけの科学性
【結局“@bの研究こそ購買の最大の仕事”に帰着できる。】・・・適正価格の見極めを最重視
【1つ目のお奨めは、輸入価格である。】・・・輸入価格を解明できる能力
【これを適正価格や目標価格として適用すればよい。】・・・根拠のある目標価格を描く
【もう1つは、推定販売価格である。】・・・販売価格を推定できる能力
<根拠のない目標価格>
【言ってみれば「盲目購買」と言う深刻な状態である。買い手の致命的弱点は正にここにある。】・・・適正価格を掴まないと仕事にならない
【果たしてどれだけの時間を掛けているだろうか?これは基本的問題である。】・・・最も大切なことに最も時間を掛ける様に仕事配分
【研究する能力はあるのか?】・・・適正価格を究明する能力
【単なる希望を数値にしている、出来ないことをしようとしている、目標なし、1円でも下がればよい、と言った状況である。要するに、絶対的な根拠はないものばかりである。】・・・根拠のない勝手な期待では成功しない
【そのようなありがたい単価情報はどこにも転がってはいない。】・・・適正価格は研究しなければ求められない
<科学性の確保>
【成功する計画作り】・・・科学性があればほぼ100発百中
【原料選びを間違わないことである。】・・・適正価格を知ることで必ず成功できる原料を選ぶ
【普通のやり方(候補先が1つ見つかったから検討するぞ!)を禁止して、最低4本釣りを必須条件にすることである。】・・・候補先を4つ揃えなければ成功しない
<科学性の欠落>
【こんなやり方で上手くコストダウンができるのだろうか?】・・・科学性の欠如は社内に害毒をばら蒔く
<専門性の高い実行力>
【求められる能力を徹底的に絞り込むと、「海外からの直輸入を実現する能力」である。】・・・本当の実践力の習得
【価値の低い時間を減らすしかない。】・・・価値の低い仕事はあなたでなくても良い
<専門性の欠如>
【そもそも購買している原料を理解しているのか?】・・・何を買っているかも分からずに仕事はできない
【原料購買情報の漏洩】・・・買い手として自由競争の原理を十分働かせるためには社外丸秘こそ武器
<IPOの功罪>
【世界を代表するような会社が財力に任せて取るべき強者の戦略を真似してIPOを導入する戦略が正しいのかに筆者は疑問を感じている】・・・仕事は組織を作ればできるのではなくその中の人の能力次第だし、99%の弱者には体力に見合う投資しか価値を生まない
<偽物のコストダウン>
【この手の価格交渉で得た一瞬の得をコストダウンと称したり、更には、値上げを迫られた時に価格交渉で値切った分を得したと言ってコストダウンに勘定したりすることもままあるのが実態と聞く。経営者がこれを喜んでいることも多い。】【これらはコストダウンと称してはならない】・・・会社の体力が安定的に強化されないのは虚偽だから
4.2 手を付けにくい部分こそ今後大切にしたい戦略
これらの中で「我々に取ってこれは難しいよね。弊社ではとても馴染まない。」と大きく抵抗感を感じるものがないか?
「実はそれこそ将来に向けて拘らなければならないコストダウン戦略ではないのか?」と素直に受け止めて見ることをお奨めする。意識の有無に関わらずこびりついたフレームワークになってしまっているはずだ。
おわりに
これらのコストダウン戦略の中で読者の置かれている状況で最も重視すべきコストダウン戦略を1つだけ挙げて見て欲しい。それを実現しようとすると具体的にどんなことをする必要があるのかを掘り下げて考えていただきたい。そこから具体的な行動を始めて欲しいと願っている。
尚、もっと幅広く、深く、コストダウン戦略を追求して見たいと思われる場合は、下記のURLで36回に亙って連載している購買戦略のメルマガ部分(No.38以降)を辿って自分なりに精査していただければ少しはお役に立てると思う。
http://www.ip-labo.jp/category/newsletter-backnumber
又、特定の原料や原料カテゴリーを意識したSWOT分析的、ポートフォリオ分析的な戦略論を唱える話も巷にある3)が、それらは実務担当者などが専ら行うことができる性格のものであるので、どちらかと言うと戦術に分類される領域になって来る。更に実行段階にブレークダウンして行くと原料単位で成功確率を考慮しながら構想を練って行くことになるので、結局は上述したような手続きを踏んで行かなければ成功は覚束ないことになる。従って、ここでは範囲外として記述を省略した。
さて、以上、滅多に失敗するはずがないコストダウンのやり方を縷々記述して来たが、会社にお勤めの読者の場合は下記のように恵まれた環境下にあることを大切にして欲しい。
① 失敗しても「給料・ボーナスを返せ」とは言われない。
② 失敗しても殺される訳ではない。
思い切り挑戦できるのである。これを武器にして独自の境地を果敢に切り開いて欲しいと願うところである。”No Challenge No Success!”
最後までお読みいただいたことに心から感謝申し上げる。
参考文献
1) 上原修,グローバル戦略調達経営,日本規格協会,66P(2008年)
2) 竹田陽一,小さな会社★社長のルール,フォレスト出版,25P(2005年)
3) 村上三平・杉本大地,最適解を導く調達戦略フレレームワーク,日刊工業新聞社,81p(2011年)
ご連絡先はこちら
(合同会社)ip-labo
住所 : 兵庫県明石市西明石東町2-20
TEL : 078-927-0719
FAX : 078-927-0729
E-mail : aipyamamt2007@ip-labo.com
愛用E-mail:aipyamamt2007@ybb.ne.jp
URL : https://www.ip-labo.jp/